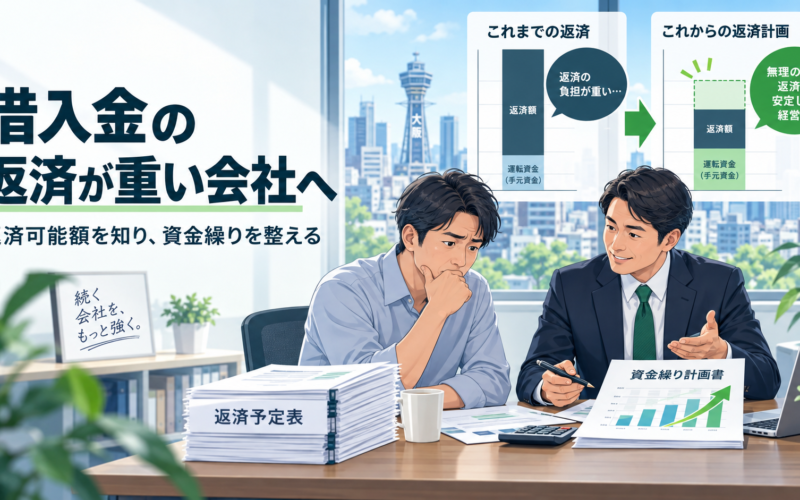
借入金の返済が重い会社へ|返済可能額の計算と負担を軽くする方法
利益は出ているのに、返済後は預金がほとんど増えない。追加融資を受けても、またすぐ資金繰りが苦しくなる。このような場合は、会社が生み出せる現金と年間返済額が合っていない可能性があります。
なぜ黒字なのにお金が残らないのか
借入金の元金返済は、損益計算書の経費にはなりません。そのため、決算書では黒字でも、元金返済によって預金が減ることがあります。
さらに、在庫の増加、売掛金の回収遅れ、設備投資、税金の支払いが重なると、利益以上に現金が出ていきます。「黒字だから返済できる」とは限らないのです。
会社が返済できる金額の考え方
簡単な目安として、税引後利益に減価償却費を加えた金額を、会社が返済に回せる現金として確認します。
たとえば、税引後利益が600万円、減価償却費が300万円なら、簡易的な返済原資は900万円です。年間の元金返済が1,200万円なら、単純計算では毎年300万円の現金が不足します。
実際には運転資金の増減、設備投資、税金なども影響するため、資金繰り表と合わせて判断します。
返済負担が重くなる主な原因
| 原因 | 会社で起きること | 確認したい数字 |
|---|---|---|
| 短い返済期間の融資が多い | 複数の元金返済が同時に進む | 毎月・年間の元金返済額 |
| 利益率が下がった | 売上があっても現金を生み出せない | 粗利益率、営業利益 |
| 設備投資の回収が遅い | 投資効果が出る前に返済が進む | 投資額、増加利益、返済期間 |
| 売掛金や在庫が増えた | 利益が現金にならず資金が寝る | 回収サイト、在庫月数 |
| コロナ融資などの返済開始 | 据置期間終了後に返済が重なる | 返済開始月、完済予定日 |
返済負担を軽くするための選択肢
- 借換え:新しい融資で既存融資を整理し、返済期間や月額を組み直す
- 追加融資:必要な運転資金を確保する。ただし返済可能性の確認が必要
- 返済条件の見直し:既存融資の返済額や期間について金融機関と相談する
- 本業の利益改善:値上げ、粗利益改善、不採算取引の見直し、固定費削減を進める
- 資産・在庫の見直し:使っていない資産や過剰在庫を現金化する
返済額を下げるだけでは、数年後に同じ問題が戻ることがあります。金融面の対策と、本業で現金を生み出す改善をセットで進めることが大切です。
追加融資を繰り返す前に確認したいこと
返済資金を新しい借入れで補い続けると、一時的には預金が増えます。しかし、本業の利益が改善しなければ借入残高は増え、次回の融資が難しくなる可能性があります。
追加融資が悪いわけではありません。必要なのは「いくらあれば、いつまで持つか」「その間に何を改善するか」を明確にすることです。資金使途と改善期限を資金繰り表に落とし込みます。
Vアップ事業で返済計画を見える化する
Vアップ事業(早期経営改善計画策定支援事業)では、損益計画だけでなく、資金繰り、借入返済、改善行動を整理します。今の返済を続けた場合に預金がどう動くのか、対策後にどこまで改善するのかを金融機関と共有できます。
「返済が苦しいので下げてほしい」と伝えるだけでは、銀行も判断できません。現状の返済可能額、必要な返済水準、本業の改善策を数字で示すことで、相談が具体的になります。
金融機関へ相談するタイミング
預金が底をつく直前ではなく、3か月から6か月先に不足が見えた段階で相談するのが理想です。早ければ、借換えや追加融資、本業の改善など複数の方法を検討できます。
税金や社会保険料の滞納、返済の遅れが発生すると、選択肢が狭くなることがあります。「まだ払えているが、このままでは厳しい」という時点が相談のタイミングです。
Plowが返済負担の相談で大切にしていること
Plow株式会社では、返済額を下げることだけをゴールにしません。まず会社が本業から生み出せる現金を確認し、返済とのバランスを見ます。そして、借換えなどの金融対策と、粗利益や固定費の改善を一つの計画にします。
計画後も実績との差を確認します。売上が足りなかったのか、粗利益が下がったのか、在庫が増えたのか。原因を毎月確認することで、再び資金繰りが崩れるのを防ぎます。
よくある質問
Q.黒字なら返済に問題はないですか?
黒字でも、年間の元金返済額が利益と減価償却費を上回る場合や、売掛金・在庫が増えている場合は現金が減ります。損益と資金繰りの両方を確認する必要があります。
Q.返済期間を延ばせば毎月の負担は軽くなりますか?
月々の返済額が下がる可能性はありますが、利息や保証料の総額が増える場合があります。また、金融機関等の審査と判断が必要です。
Q.銀行にはいつ相談すればよいですか?
資金不足になる直前ではなく、3か月から6か月先の不足が見えた段階が目安です。返済遅延や税金の滞納が起きる前に相談することが大切です。
Q.Vアップ事業を使えば返済額は下がりますか?
制度の利用だけで返済額が下がるわけではありません。計画を使って会社の現状と改善策を整理し、金融機関と相談します。融資条件の変更には金融機関等の判断が必要です。
大阪の認定支援機関 Plow株式会社
Plow株式会社は、大阪の中小企業を対象に経営改善を支援する認定経営革新等支援機関(認定支援機関ID:107827001712)です。会社の健康診断、返済可能額の確認、資金繰り表、借換えの検討、金融機関への説明、早期経営改善計画まで実地に即して支援しています。