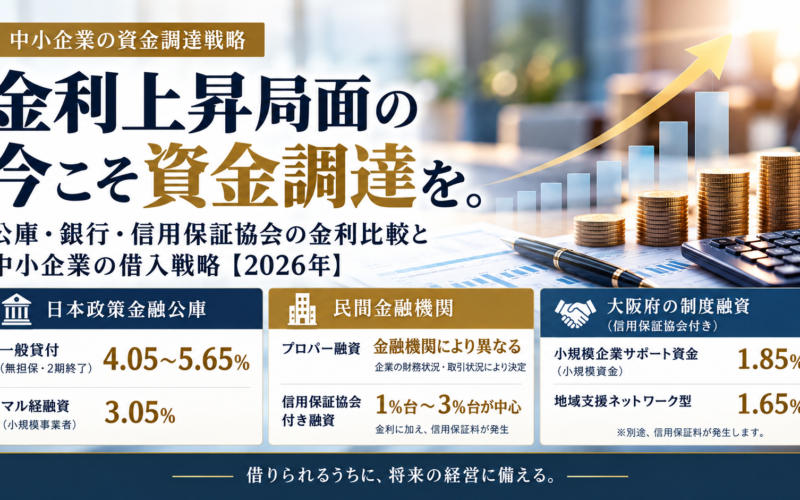
金利上昇局面の今こそ資金調達を。
公庫・銀行・信用保証協会の金利比較と中小企業の借入戦略【2026年】
日本の金融環境は大きく変化しています。 長く続いた低金利の時代から「金利のある時代」へと移行し、 日本政策金融公庫や民間金融機関の融資金利も上昇しています。
こうした状況のなか、中小企業の経営者にとって重要なのは、 資金が必要になってから動くのではなく、将来を見据えて資金調達の時期を判断することです。
中小企業の資金調達戦略
資金調達を考える。
借りられる状況のうちに、
将来の経営に備える。
もちろん、必要のない借入れを無理に増やすべきではありません。 借入れには利息負担が発生し、返済義務も伴います。
しかし、将来的に運転資金や設備投資資金が必要となる場合、 資金調達を先送りすることが必ずしも有利とは限りません。
今回は、日本政策金融公庫、民間金融機関、 信用保証協会付き融資の金利を比較しながら、 Plow株式会社自身の固定金利による資金調達経験も交えて解説します。
日本政策金融公庫の融資金利も上昇
日本政策金融公庫の国民生活事業では、 2026年10月1日時点で以下の利率が公表されています。
| 融資制度・条件 | 年利 |
|---|---|
|
一般貸付の基準利率 無担保・税務申告2期終了 |
4.05~5.65% |
|
一般貸付の基準利率 無担保・税務申告2期未終了 |
3.85~5.45% |
|
一般貸付の基準利率 有担保 |
3.05~5.25% |
|
マル経融資 小規模事業者経営改善資金 |
3.05% |
※2026年10月1日時点の公表値。 実際の適用金利は融資制度、返済期間、審査条件などによって異なります。
マル経融資は、一定の従業員数以下の小規模事業者を対象とした制度です。 商工会議所・商工会等による原則6か月以上の経営指導や推薦などの利用要件があります。
金利水準だけで判断せず、自社が利用できる融資制度を把握することが重要です。
民間金融機関の融資金利はどうなっている?
中小企業の資金調達では、日本政策金融公庫だけでなく、 銀行や信用金庫などの民間金融機関も重要な役割を担っています。
民間金融機関の融資は、大きく分けて プロパー融資と 信用保証協会付き融資があります。
1.プロパー融資の金利
プロパー融資とは、信用保証協会の保証を利用せず、 銀行や信用金庫などが自ら信用リスクを負担して行う融資です。
プロパー融資には、全金融機関共通の金利が設定されているわけではありません。
企業の財務状況、利益、返済能力、融資期間、 担保の有無、金融機関との取引状況などに応じて条件が決まります。
また、契約内容によって固定金利と変動金利があり、 金利上昇局面ではどちらを選択するかも重要な判断となります。
プロパー融資のポイント
プロパー融資では、原則として信用保証料が発生しません。 ただし、融資条件は金融機関ごとに異なり、 企業の信用力や財務内容、返済能力などが審査で重視されます。
2.信用保証協会付き融資の金利
信用保証協会付き融資とは、信用保証協会が金融機関に対して保証を行うことで、 中小企業の資金調達を円滑にする仕組みです。
大阪府では、金融機関と大阪信用保証協会が連携し、 中小企業向けの制度融資を実施しています。
2026年度の大阪府制度融資には、 次のような融資メニューがあります。
| 大阪府の融資制度 | 貸付利率 |
|---|---|
|
小規模企業サポート資金 (小規模資金) |
固定1.85% |
|
小規模企業サポート資金 (地域支援ネットワーク型) |
固定1.65% |
|
開業・スタートアップ応援資金 (開業資金) |
固定1.65% |
|
チャレンジ応援資金 (金融機関提案型) |
金融機関所定 |
| 経営力強化資金 | 金融機関所定 |
※大阪府の2026年度制度融資の公表利率。 利用要件や保証料、借入期間などは制度ごとに異なります。
このように、大阪府の制度融資には、 日本政策金融公庫のマル経融資よりも 表面上の貸付利率が低い制度があります。
ただし、信用保証協会付き融資では、 金融機関へ支払う利息とは別に 信用保証料が発生します。
信用保証協会付き融資は金利だけで比較できない
信用保証協会付き融資を検討する場合、 貸付利率だけを見て有利・不利を判断することは適切ではありません。
例えば、大阪府の小規模企業サポート資金(小規模資金)の場合、 無担保の信用保証料率は原則として 年0.50%~2.20%の範囲で設定されています。(減免有)
実際の保証料率は企業の財務状況や制度の条件によって異なります。 また、信用保証料は所定の方法で計算されるため、 貸付利率と単純に合算した数字が実質的な金利になるわけではありません。
融資を比較する際の重要な視点
貸付利率が低い制度であっても、信用保証料や諸費用、 返済期間などを含めると、総負担額が異なる場合があります。
金利・信用保証料・借入期間・据置期間・返済方法を含めて、 総合的に判断することが重要です。
2026年度、大阪府の制度融資金利も引き上げ
大阪府は2026年度の制度融資において、 固定金利が適用される融資メニューの金利を、 原則として前年度から0.25ポイント引き上げました。
これは、金利上昇の影響が日本政策金融公庫だけでなく、 民間金融機関を通じた制度融資にも及んでいることを示しています。
今後の金利動向を正確に予測することはできませんが、 企業経営者にとって資金調達のタイミングと条件の重要性は高まっています。
なぜ今、資金調達を考えるべきなのか
1.将来の金利上昇リスクに備えるため
固定金利で資金調達した場合、 原則として契約で定められた利率が適用されます。
今後、新規融資の金利が上昇したとしても、 現在の金利条件を固定できれば、将来の返済計画を立てやすくなります。
ただし、固定金利が必ず有利になるわけではありません。 今後金利が低下した場合などには、変動金利の方が有利となる可能性もあります。
2.業績が良いときほど融資を相談しやすい
金融機関が融資を審査する際には、 企業の売上高、利益、財務内容、返済能力などが判断材料となります。
業績が安定している時期は、 事業計画や返済能力を説明しやすい状況にあります。
反対に、売上が減少し、赤字や資金繰り悪化が進んでからでは、 希望する融資を受けられない可能性もあります。
3.手元資金は経営の選択肢を広げる
企業経営では、予測できない支出や売上変動が発生することがあります。
- 主要取引先からの受注減少
- 原材料価格や人件費の上昇
- 売掛金の回収遅延
- 設備の故障や突発的な修繕
- 新たな事業機会への投資
十分な手元資金があれば、 突発的な支出にも対応しやすくなります。
また、新たな事業機会が生まれた場合、 迅速に投資判断を行える可能性もあります。
【Plow株式会社の実例】当社も資金調達を実施
当社自身も、将来を見据え資金調達しました。
Plow株式会社は、中小企業の経営改善や資金繰り支援を行っていますが、 当社自身も一つの企業として経営判断を行う立場にあります。
そして2026年10月、当社も資金調達を実施しました。
その背景には、今後の金利動向や資金調達環境の変化に備え、 経営の安定性と資金面の選択肢を確保しておきたいという考えがあります。
将来の金利がどのように動くかを正確に予測することはできません。 例えば、固定金利であれば、借入時点で金利条件が確定するため、 返済計画を立てやすいメリットがあります。変動金利では、金利が上昇しない場合は固定金利より安くなります。
また、企業の業績が安定している段階で、 金融機関と資金調達について協議することにも意味があると考えています。
もちろん、借入金には利息負担と返済義務が伴います。 そのため、借りられるから借りるのではなく、 将来の資金需要と返済能力を踏まえて判断することが重要です。
経営改善を支援する立場だからこそ、 当社自身も資金繰りや資金調達を重要な経営課題として捉えています。
今回の資金調達は単なる資金不足への対応ではありません。 将来の成長や経営リスクに備えるための財務戦略であります。
金利が1%違えば利息負担はどれくらい変わる?
例えば、借入残高2,000万円の場合、 金利が年2.5%と年3.5%では、 年間の利息負担に次のような差が生じます。
借入残高2,000万円の場合
これは借入残高が1年間変わらないと仮定した単純計算です。 実際には元金返済によって借入残高が減少するため、 年間の支払利息も変化します。
借入金額が大きくなるほど、金利の差が利息負担に与える影響は大きくなります。
固定金利と変動金利、どちらが有利?
金利上昇局面では、固定金利と変動金利の違いも重要になります。
| 比較項目 | 固定金利 | 変動金利 |
|---|---|---|
| 金利の仕組み | 契約で定めた利率を原則維持 | 基準金利などに応じて変動 |
| 金利上昇時 | 既存契約の利率は原則変わらない | 利息負担が増える可能性 |
| 金利低下時 | 原則として自動的には下がらない | 利息負担が減る可能性 |
| 返済計画 | 将来の利息負担を予測しやすい | 金利変動を考慮する必要がある |
どちらが有利かは、借入期間、金利条件、経営状況、 今後の資金需要などによって異なります。
固定金利を選ぶ場合も、今後の金利状況などを確認しておくことが重要です。
資金調達前に確認したい4つのポイント
1.必要な資金はいくらなのか
まずは、将来の運転資金や設備投資に必要な金額を明確にします。
資金繰り表を作成し、売上の変動や支払予定を踏まえて、 必要資金を見積もることが大切です。
2.借入金の返済原資を確保できるか
融資を受けられても、返済が経営を圧迫してしまっては意味がありません。
借入後の利益やキャッシュフローを予測し、 無理のない返済計画を立てる必要があります。
3.金融機関との関係を構築しているか
金融機関との関係は、資金が必要になってから急につくれるものではありません。
定期的な業績報告や事業計画の共有を通じて、 自社の経営状況を理解してもらうことが重要です。
4.公庫・銀行・信用保証協会の制度を比較しているか
資金調達では、一つの金融機関や融資制度だけで判断しないことが重要です。
日本政策金融公庫、銀行や信用金庫のプロパー融資、 信用保証協会付き融資などを比較し、 金利・保証料・返済期間・担保条件を総合的に検討します。
資金調達は「困ってから」ではなく「備えるため」に
資金調達というと、資金繰りが悪化した際に金融機関へ相談するものだと考える経営者も少なくありません。
しかし、本来の資金調達は、企業の成長や安定経営を実現するための手段でもあります。
業績が安定している時期に金融機関と相談し、 将来必要となる資金の調達方法を検討しておくことは、 経営リスクに備えるうえで重要です。
まとめ|金利上昇局面だからこそ、先を見据えた資金調達を
日本の金融環境は変化しており、 日本政策金融公庫だけでなく、 民間金融機関や信用保証協会付き融資にも金利上昇の影響が及んでいます。
一方で、大阪府の制度融資には、 一般貸付やマル経融資よりも表面金利が低い制度もあります。
しかし、信用保証料や融資条件、利用要件が異なるため、 単純に金利だけで比較することはできません。
Plow株式会社自身も、2026年10月に固定金利で資金調達を実施しました。
これは、将来の金利動向や事業環境の変化を見据えた経営判断の一つです。
すべての企業に今すぐ借入れを勧めるものではありませんが、 必要な資金調達を先送りすることが必ずしも有利とは限りません。
重要なのは、自社の経営状況、将来の資金需要、 返済能力を踏まえ、資金調達の時期と方法を判断することです。
そして、金融機関から資金を調達できる状態を維持するためにも、 日頃から収益改善と財務体質の強化に取り組むことが重要です。
大阪府内の中小企業・零細企業の
経営改善を支援
Plow株式会社では、経営改善計画の策定、資金繰り改善、 金融機関との調整、継続的な経営支援に取り組んでいます。
借入金の返済負担や将来の資金繰りについて、 早い段階から経営改善に取り組むことが重要です。
大阪府内の事業者様で、経営改善や資金繰りにお悩みの場合は、 お気軽にご相談ください。
経営改善のご相談はこちら →参考資料
※本記事は2026年10月時点の公表情報をもとに作成しています。 金利、信用保証料、制度条件は変更される場合があります。 将来の金利上昇や融資実行を保証するものではありません。