日本政策金融公庫の一般貸付金利が4%台へ!
マル経融資との違いと中小企業の資金繰り対策【2026年10月】
中小企業や小規模事業者にとって、日本政策金融公庫は重要な資金調達先の一つです。
しかし、近年の金利上昇に伴い、日本政策金融公庫の融資金利も上昇しています。
2026年10月1日時点では、国民生活事業の一般貸付において、 無担保・税務申告2期終了の場合の基準利率が 年4.05%~5.65%となっています。
2026年10月1日現在
日本政策金融公庫・国民生活事業
一般貸付の基準利率
無担保・税務申告2期終了の場合
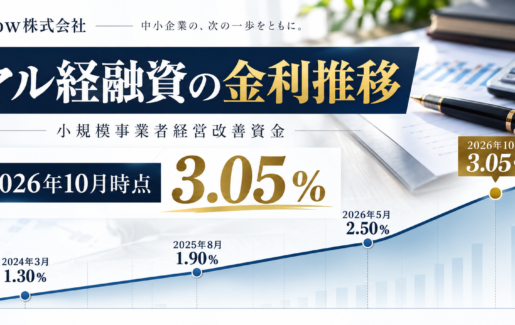
一方、小規模事業者を対象とした マル経融資(小規模事業者経営改善資金) の金利は年3.05%です。
両制度は金利だけでなく、対象となる事業者の規模や申込要件にも違いがあります。
今回は、一般貸付の金利水準、マル経融資との違い、金利上昇が中小企業の経営に与える影響と、今後の資金繰り対策について解説します。
日本政策金融公庫の一般貸付とは?
一般貸付とは、日本政策金融公庫の国民生活事業が取り扱う融資制度の一つです。 事業を営むほとんどの業種の中小企業や個人事業主が利用対象となります。
事業運営に必要な運転資金や、機械設備・店舗改装などの設備資金の調達に活用されています。
一般貸付の主な融資条件
- 融資限度額:4,800万円
- 特定設備資金:7,200万円
- 運転資金の返済期間:5年以内(特に必要な場合7年以内)
- 設備資金の返済期間:10年以内
- 特定設備資金の返済期間:20年以内
- 担保・保証人:個別に相談
一般貸付は幅広い中小企業が利用対象となりますが、融資にあたっては日本政策金融公庫による審査が行われます。
2026年10月の一般貸付金利
日本政策金融公庫が公表している2026年10月1日時点の主な基準利率は、以下のとおりです。
| 融資条件 | 基準利率(年利) |
|---|---|
| 無担保・税務申告2期終了 | 4.05~5.65% |
| 無担保・税務申告2期未終了 | 3.85~5.45% |
| 有担保 | 3.05~5.25% |
※国民生活事業の公表基準利率です。実際の適用利率は融資条件や返済期間などにより異なります。
なお、日本政策金融公庫には、一定の要件を満たす事業者が利用できる特別貸付や特別利率もあります。
そのため、一般貸付の基準利率だけで判断せず、 自社が利用できる融資制度を比較することが重要です。
金利が1%上昇すると利息負担はどう変わる?
借入金の金利上昇は、企業の利益や資金繰りに直接影響します。
例えば、借入残高1,000万円の場合、金利が3.0%から4.0%になると、利息負担は次のように変わります。
借入残高1,000万円の場合
これは借入残高が1年間変わらないと仮定した単純計算です。 実際には元金返済により借入残高が減少するため、支払利息も変化します。
また、既存の固定金利融資は、原則として市場金利が上昇しただけで契約金利が変更されるものではありません。
ただし、新たな借入れや借換えを行う場合には、その時点の金利水準が資金調達コストに影響します。
一般貸付とマル経融資は何が違う?
日本政策金融公庫には、一般貸付のほかに 「マル経融資(小規模事業者経営改善資金)」 があります。
両制度の大きな違いは、 融資対象となる事業者の規模と利用要件です。
一般貸付は、ほとんどの業種の中小企業を対象とした制度ですが、 マル経融資は、一定の従業員数以下の 小規模事業者(商工業者)を対象とした制度です。
| 比較項目 | 一般貸付 | マル経融資 |
|---|---|---|
| 対象事業者 | ほとんどの業種の中小企業 | 小規模事業者(商工業者) |
| 従業員数 | マル経融資のような一律の人数制限なし | 業種により5人以下または20人以下 |
| 2026年10月の金利 | 4.05~5.65%(※) | 3.05% |
| 融資限度額 | 4,800万円 | 2,000万円 |
| 経営指導 | 制度上の必須要件ではない | 原則6か月以上必要 |
| 商工会議所等の推薦 | 不要 | 必要 |
| 担保・保証人 | 個別に相談 | 無担保・無保証人 |
| 返済期間 | 資金使途により異なる | 10年以内 |
※一般貸付は無担保・税務申告2期終了の場合の基準利率です。特定設備資金の限度額は7,200万円です。金利は異なる制度・条件の参考比較であり、すべての事業者に同じ条件が適用されるわけではありません。
マル経融資の対象となる小規模事業者とは?
マル経融資は、小規模事業者であることが利用要件の一つです。
具体的には、常時使用する従業員数が以下の基準以下であることが求められます。
| 業種 | 従業員数 |
|---|---|
| 商業・サービス業 (宿泊業・娯楽業を除く) |
5人以下 |
| 製造業・建設業・その他の業種 | 20人以下 |
| 宿泊業・娯楽業 | 20人以下 |
従業員数の判定では、「常時使用する従業員」が基準となります。 役員や短時間勤務者などの取扱いについては、実態に応じた確認が必要です。
従業員数以外にも利用要件がある
小規模事業者であれば、必ずマル経融資を利用できるわけではありません。
主な要件として、次の事項があります。
- 商工会議所・商工会等の経営指導を原則6か月以上受けていること
- 商工会議所・商工会等の地区内で原則1年以上事業を営んでいること
- 所得税・法人税・事業税・住民税などを原則として完納していること
- 商工業者であり、日本政策金融公庫の融資対象となる業種であること
- 商工会議所・商工会等の長の推薦を受けること
重要なポイント
マル経融資は、金利が比較的低い一方で、従業員数や経営指導、事業継続期間などの要件があります。 また、商工会議所等の推薦を受けた場合でも、日本政策金融公庫による審査が必要です。
一般貸付とマル経融資、どちらを選ぶべき?
どちらが有利かは、企業の規模や資金使途、借入希望額、経営状況などによって異なります。
マル経融資の検討が適しているケース
- 従業員数が小規模事業者の要件内である
- 商工会議所・商工会等の経営指導を受けている
- 2,000万円以内の資金調達を検討している
- 無担保・無保証人での資金調達を希望している
一般貸付を検討するケース
- マル経融資の従業員数要件を超えている
- 商工会議所等の経営指導・推薦要件を満たしていない
- 2,000万円を超える資金調達を検討している
- 幅広い事業資金の調達を検討している
ただし、一般貸付やマル経融資以外にも、特別貸付や信用保証協会の保証付き融資などの選択肢があります。
企業の状況に応じて、金利・返済期間・担保・保証料などを総合的に比較することが大切です。
金利上昇局面で中小企業が取り組むべき3つの対策
1.借入金の残高と金利を一覧化する
金融機関ごとに借入残高、適用金利、返済期間、毎月の返済額を整理します。
借入金全体の返済負担を把握することで、将来の資金繰りに対する影響を確認できます。
2.資金調達方法を比較する
融資制度によって金利や返済条件は異なります。
一般貸付、マル経融資、各種特別貸付、信用保証協会の保証付き融資などについて、利用要件や資金調達コストを比較することが重要です。
3.資金繰り計画と経営改善計画を作成する
利益が出ている企業であっても、借入金の元金返済が大きい場合には資金繰りが悪化することがあります。
売上・利益の見通しに加えて、借入金返済額、設備投資、運転資金の増減を考慮した資金繰り計画を作成することが大切です。
特に、金利上昇や原材料価格の高騰、人件費の増加などに直面している企業では、早期の経営改善が重要になります。
まとめ|融資を受けることより、返済できる経営を
2026年10月時点で、日本政策金融公庫の一般貸付の基準利率は、無担保・税務申告2期終了の場合で年4.05%~5.65%となっています。
一方、小規模事業者を対象としたマル経融資の金利は年3.05%です。
マル経融資は金利面で魅力がありますが、小規模事業者であることや経営指導、商工会議所等の推薦などの要件を満たす必要があります。
これからの資金調達では、単に金利が低い融資を探すのではなく、 自社の経営状況に合った資金調達方法を選択すること が重要です。
また、借入金の返済は将来の資金繰りに影響します。 融資を受けられるかどうかだけでなく、借入後も安定した経営を継続できるかという視点が求められます。
経営改善のポイント
借入金の元金返済には、原則として税引後利益や減価償却費などから生み出される資金が必要です。 金利だけでなく、元金返済を含めた資金繰り全体を把握し、返済可能な経営体制を構築することが重要です。
大阪府内の中小企業・零細企業の
経営改善を支援
Plow株式会社では、資金繰り改善、経営改善計画の策定、金融機関との調整、継続的な経営支援に取り組んでいます。
大阪府内の事業者様で、借入金の返済負担や今後の資金繰りにお悩みの場合は、お気軽にご相談ください。
経営改善のご相談はこちら →参考資料
※本記事は2026年10月13日時点の情報をもとに作成しています。金利および融資条件は変更される場合があります。またマル経融資においては直接商工会議所または商工会等にご確認ください。