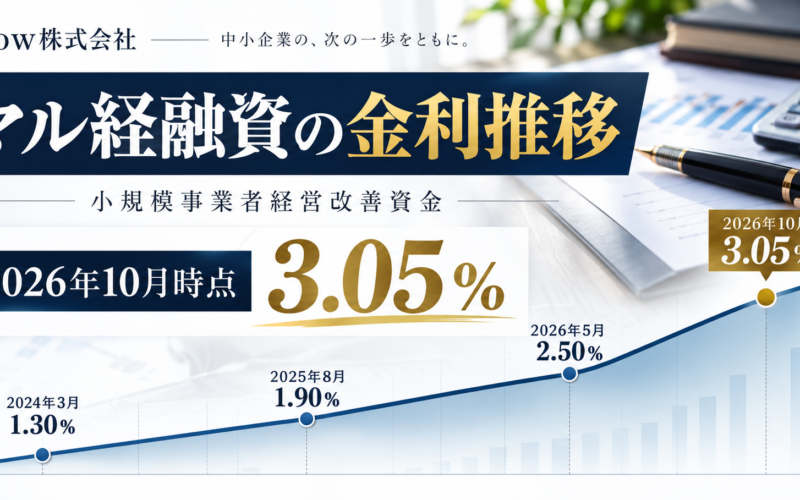
マル経融資の金利が3%台へ!
金利推移から考える中小企業の資金繰り対策
小規模事業者の資金調達制度として知られる 「マル経融資(小規模事業者経営改善資金)」。 無担保・無保証人で利用できる日本政策金融公庫の融資制度として、多くの事業者に活用されています。
しかし、近年の金利上昇に伴い、マル経融資の金利も大きく変化しています。
2026年10月1日現在
マル経融資(特別利率F)
2024年3月の1.30%と比較すると、わずか2年7か月で 1.75ポイント上昇しています。
マル経融資の金利はどのように推移したのか
マル経融資の金利は、金融情勢に応じて改定されています。 主な時点の金利を比較すると、以下のとおりです。
| 適用時点 | 年利 |
|---|---|
| 2024年3月 | 1.30% |
| 2025年8月 | 1.90% |
| 2026年5月 | 2.50% |
| 2026年7月 | 2.60% |
| 2026年9月 | 2.90% |
| 2026年10月 | 3.05% |
※各時点の公表値を抜粋。毎月の改定をすべて掲載したものではありません。
金利上昇によって利息負担はどれくらい増えるのか
例えば、1,000万円を借り入れる場合、年利1.30%と3.05%では、年間の利息負担に大きな違いが生じます。
借入残高1,000万円の場合
これは借入残高が1年間変わらないと仮定した単純計算です。 実際には元金返済によって残高が減るため、支払利息も変化します。
また、マル経融資は借入時に決定した固定金利が原則として適用されるため、現在返済中の借入金が市場金利の上昇に合わせて自動的に3.05%になるわけではありません。
金利上昇局面で経営者が確認したい3つのポイント
1.借入金全体の返済負担を把握する
マル経融資だけでなく、金融機関からの借入金全体について、借入残高、適用金利、毎月の元金返済額を確認することが重要です。
2.今後の資金繰りを予測する
売上が確保できていても、原材料価格や人件費の上昇、借入金の返済によって資金繰りが悪化する場合があります。 金利上昇を織り込んだ資金繰り表を作成し、半年から1年先までの資金残高を確認することが大切です。
3.資金繰りが悪化する前に対策を検討する
資金繰りに問題が生じてから金融機関に相談するのではなく、早い段階で収益改善、経費削減、返済計画の見直しなどを検討することが重要です。
マル経融資の主な制度概要
- 融資限度額:2,000万円
- 返済期間:10年以内(据置期間2年以内)
- 担保・保証人:原則不要
- 商工会議所・商工会等の経営指導と推薦が必要
- 日本政策金融公庫による審査あり
利用には一定の要件があります。 詳しくは各地域の商工会議所・商工会または日本政策金融公庫にご確認ください。
まとめ|これからの資金調達は返済計画がより重要に
金利が低い時代には、借入金の利息負担が経営に与える影響は比較的小さいものでした。 しかし、金利が上昇する局面では、借入金額だけでなく、返済期間や返済原資、将来の資金繰りまで考慮した経営判断が求められます。
大切なのは、融資を受けられるかどうかだけではありません。 借入後も安定した経営を継続できるかという視点です。
大阪府内の中小企業・零細企業の
経営改善を支援
Plow株式会社では、資金繰り改善、経営改善計画の策定、金融機関との調整、継続的な経営支援に取り組んでいます。
大阪府内の事業者様で、借入金の返済負担や今後の資金繰りにお悩みの場合は、お気軽にご相談ください。
経営改善のご相談はこちら →参考資料: 日本政策金融公庫「金利情報」 および日本商工会議所、各地商工会議所の公表資料。 金利・制度条件は変更される場合があります。